

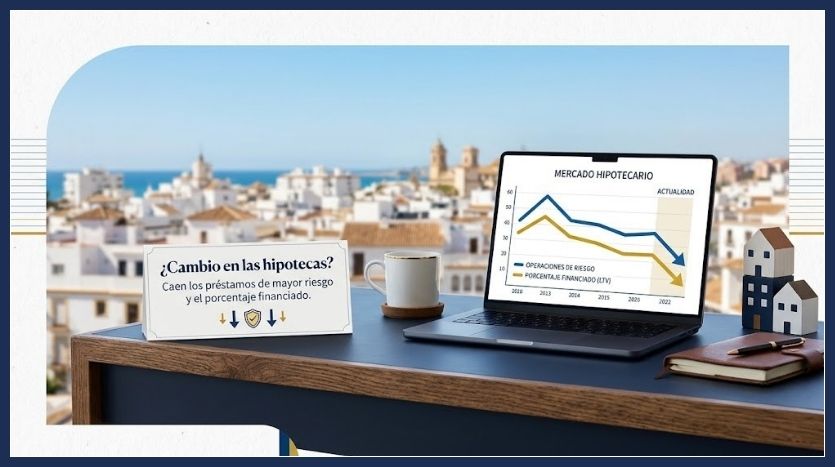
¿Cambio en las hipotecas? Caen los préstamos de mayor riesgo y el porcentaje financiado.
El mercado hipotecario español empieza a mostrar las primeras señales de moderación. Después de varios años de intensa actividad, con cifras de transacciones que no se registraban desde hace más de una década, los últimos indicadores reflejan un freno en el ritmo de operaciones. Esta tendencia viene acompañada de un descenso en la concesión de hipotecas de perfil más arriesgado y de una bajada en el porcentaje medio de financiación que los bancos otorgan para adquirir un inmueble.
Este nuevo escenario parece confirmar que la demanda residencial podría estar tocando techo, en un contexto en el que el precio de la vivienda encadena ya doce años consecutivos al alza. Según el Banco de España, durante el primer trimestre del año el peso de los créditos más expuestos ha disminuido, devolviendo el porcentaje medio de financiación a niveles de finales de 2024.
Tanto el conocido Loan to Value (LTV) medio —el porcentaje del valor de la casa que el banco te presta— como los préstamos que superan el 80% de financiación han retrocedido respecto a los máximos alcanzados en la primavera de 2025, situándose en sus niveles más bajos de los últimos cinco trimestres. En concreto, entre enero y marzo, el LTV medio se situó en el 64,2%.
Los compradores jóvenes y las ayudas públicas
Por su parte, las hipotecas consideradas de mayor riesgo (aquellas que financian más del 80% del inmueble) han bajado su cuota de mercado hasta el 10,5%, tras haber superado el 11% a lo largo de todo 2025. Este tipo de préstamos había crecido con fuerza debido al impulso de quienes compran su primera vivienda (que suelen necesitar más ayuda financiera que quienes venden para volver a comprar) y a los planes de avales lanzados por el Gobierno y distintas Comunidades Autónomas, aunque estas medidas aún no reflejan un impacto masivo en el total del mercado.
Los expertos del sector se muestran cautos a la hora de hablar de un cambio definitivo de ciclo. Aunque las hipotecas con un LTV superior al 80% han caído desde sus máximos recientes, recuerdan que hace un año este indicador estaba en el 6,7%, y su mínimo histórico se registró a finales de 2023 (6,1%), coincidiendo con los tipos de interés del Banco Central Europeo (BCE) al 4,5%. No obstante, los analistas de idealista/hipotecas apuntan que este inicio de caídas interanuales suele anticipar, a nivel histórico, un giro en la tendencia del mercado.
El ahorro previo: la llave para comprar casa
Desde la Asociación Hipotecaria Española (AHE) explican que este ajuste responde también al límite de la capacidad financiera de los hogares. Con unos precios de la vivienda que suben más rápido que los ingresos familiares, muchas familias no pueden endeudarse más sin poner en riesgo su estabilidad económica.
En este sentido, la dirección de Financiación Hipotecaria de la Unión de Créditos Inmobiliarios (UCI) señala que estos datos reflejan fielmente la realidad actual del mercado residencial, marcado por precios altos y escasez de oferta de vivienda. Hoy en día, el perfil del comprador que logra cerrar una operación es el de alguien con una posición financiera más sólida, capaz de aportar una entrada inicial más elevada. Es cada vez más común que los compradores dependan de la venta de una vivienda previa, de sus propios ahorros acumulados o del respaldo económico familiar.
Por lo tanto, más que un endurecimiento estricto por parte de las entidades bancarias, lo que se observa es que el ahorro previo se ha convertido en el filtro principal para acceder a la vivienda. El interés por comprar sigue existiendo, pero requiere más tiempo de planificación y acumulación de capital.
Un mercado más prudente ante la subida de tipos
Es muy probable que esta prudencia se mantenga durante los próximos meses, especialmente tras el reciente anuncio del BCE de elevar los tipos de interés hasta el 2,25%, rompiendo una tendencia de casi tres años. Este incremento encarece la financiación y añade presión a los futuros compradores, en un entorno donde no se prevén caídas de precios significativas, sino más bien subidas más moderadas.
Los analistas coinciden en que las nuevas condiciones macroeconómicas obligarán tanto a los bancos como a las familias a ser más cautelosos. El devenir del mercado de aquí en adelante dependerá de cómo evolucionen los precios, de si se consigue generar nueva oferta de vivienda y del rumbo que tome la política monetaria europea. Lo que es seguro es que, mientras persista la falta de stock inmobiliario, tener una buena base de ahorros seguirá siendo el factor determinante para poder comprar una vivienda.
Fuente: Idealista
Más noticias en nuestro blog, pincha aquí

Únete a la discusión